
تحلیل بازار دارویی ایران
بررسی بازیگران اصلی بخش خصوصی دارویی در ایران
تحلیل کوبل، اکتوور، سیناژن و بهستان دارو/بهفار از منظر ساختار بازار، سبد درمانی، دسترسی به بازار و پیامدهای استراتژیک برای بازاریابی.
این گراف تعاملی برای بررسی ساختار اکوسیستم، نقش زنجیره ارزش و رابطه شرکتهای دارویی طراحی شده است. روی هر شرکت بروید تا پیشنمایش کوتاه را ببینید و با کلیک، جزئیات تکمیلی همان گره را باز کنید.
نقشه اکوسیستم دارویی ایران
بر پایه دادههای آنلاین و عمومیراهنمای استفاده از گراف تعاملی: این بخش برای مرور سریع روابط اکوسیستم طراحی شده است. ابتدا روی گروه یا نقش موردنظر فیلتر کنید، سپس با حرکت نشانگر روی هر گره پیشنمایش کوتاه را ببینید و با کلیک، پنل جزئیات تکمیلی همان شرکت را باز کنید.
N/A در این گراف به معنی نبود داده عمومی همدوره و قابلمقایسه است، نه صفر. خطوط ممتد، مستندتر از خطوط اکوسیستمی/عملیاتی و روابط کماطمینان هستند.
اکوسیستم دارویی ایران؛ از بازار تا رقابت
در دیجیتال مارکتینگ، شروع تحلیل با این سؤال که «در کدام کانال باید فعال شویم؟» معمولاً یک مرحله دیر است. پیش از تصمیم درباره SEO، Paid Media، Social Media، CRM یا حتی استراتژی محتوا، باید روشن شود شرکت در چه بازاری فعالیت میکند، بازیگران اصلی چه کسانیاند، رقابت در کدام لایه از زنجیره رخ میدهد، مسیر دسترسی به پزشک، داروخانه یا بیمار چگونه شکل گرفته و کدام بخش از تصویر بازار واقعاً بر داده قابل اتکا بنا شده است.
در اکوسیستم دارویی ایران، «رقیب» را نمیتوان صرفاً با فروش کل، تعداد محصول یا اندازه سازمان تعریف کرد. دو مجموعه ممکن است از نظر مقیاس مشابه باشند اما در حوزه درمانی، مدل کسبوکار، مسیر دسترسی به بازار و مخاطب نهایی در میدانهای متفاوتی رقابت کنند. هدف این مقاله، قبل از هر بحث کانالی، ساختن تصویری از همین لایه زیرین است: بازار، مدل، رقابت و دسترسی.
بازگشت به فهرست ↑روش تحلیل بازار دارویی ایران
بازار داروی ایران در ظاهر یک بازار متمرکز و قابل رتبهبندی به نظر میرسد، اما به محض آنکه واحد تحلیل از «شرکت» به «گروه» تغییر میکند، بخش بزرگی از قطعیت آماری از دست میرود. این گزارش تصویری کلان از این بازار و از چهار اکوسیستم شرکتی بزرگ آن ارائه میدهد و همزمان مرز میان آنچه داده عمومی اثبات میکند و آنچه صرفاً ادعا شده است را مشخص نگه میدارد.
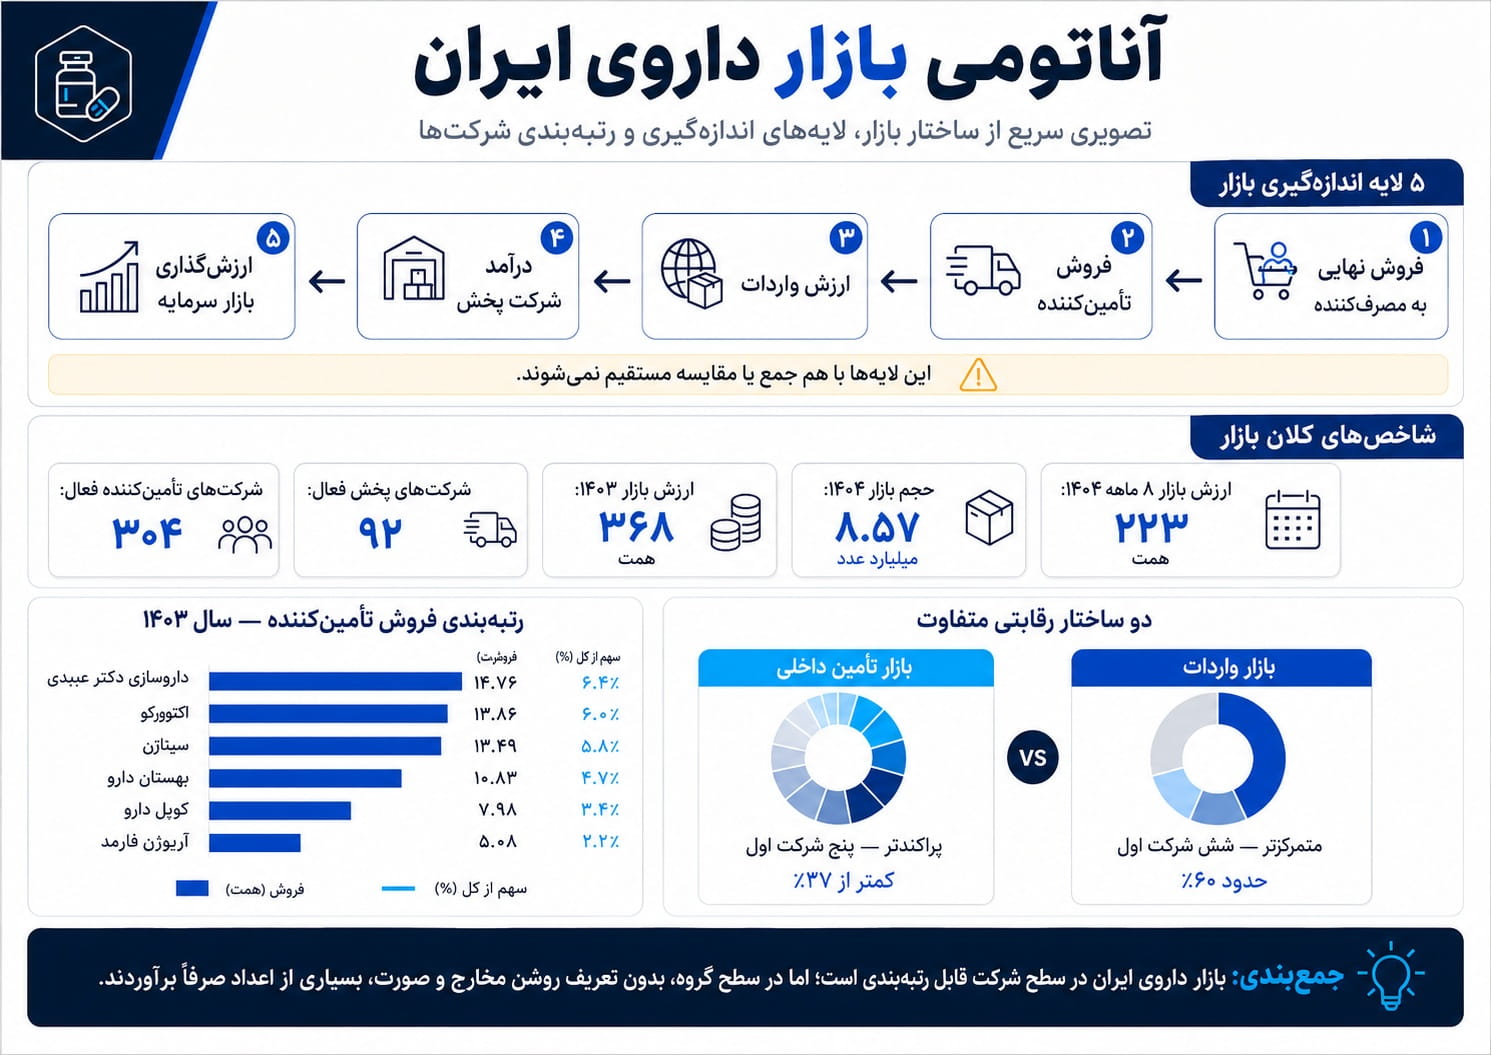
مهمترین قاعده روششناختی حاکم بر این تحلیل، تفکیک لایههای بازار است. عدد فروش در صنعت دارو بسته به اینکه در کدام نقطه از زنجیره اندازهگیری شود معنای متفاوتی دارد و این اعداد در یک مخرج مشترک قابل جمع نیستند. پنج لایه مستقل در این گزارش از هم جدا نگه داشته شدهاند: فروش نهایی داروخانه به مصرفکننده، فروش تأمینکننده، فروش واردات، درآمد شرکت پخش، و ارزشگذاری بازار سرمایه. جمع کردن فروش تأمینکننده یک شرکت تولیدی با درآمد شرکت پخش همگروه آن، همان خطای دوبارهشماری است که بیشتر ارقام منتشرشده درباره «سهم بازار گروهها» از آن رنج میبرند.
قاعده دوم، تفکیک رابطه اکوسیستمی از مالکیت حقوقی است. عضویت یک شرکت در یک گروه تجاری به معنای مالکیت سهامی نیست؛ مالکیت تنها زمانی ثبت میشود که درصد مشخص و سند قابل ردیابی وجود داشته باشد. این تمایز در مورد اکوسیستم سیناژن اهمیت تعیینکننده دارد، چون مدیریت این مجموعه بارها اعلام کرده که هلدینگ حقوقی واحدی وجود ندارد و ساختار عملاً شبکهای از شرکتها با سهامداران مشترک است.
نتیجه عملی این دو قاعده صریح است: سهم بازار در سطح گروه برای بهفار و اکتوور با داده عمومی موجود قابل محاسبه نیست، برای کوبل تنها یک برآورد تقریبی با پوشش ناقص در دسترس است، و برای سیناژن نیز آنچه قابل استناد است سهم شرکت است نه سهم گروه. کنترل یکپارچگی داده این وضعیت را بهعنوان یک محدودیت شناختهشده ثبت کرده، نه بهعنوان نقص قابل رفع با تخمین.
بازگشت به فهرست ↑اندازه بازار دارویی ایران
در سال ۱۴۰۴ ارزش بازار دارو در لایه فروش نهایی به مصرفکننده حدود ۳۶۸ هزار میلیارد تومان و حجم آن نزدیک به ۵۷.۸ میلیارد عدد گزارش شده است. این عدد پرکاربردترین مخرج در دسترس برای سنجش نسبتهاست، اما باید توجه داشت که این لایه با لایه فروش تأمینکننده — که رتبهبندی شرکتها بر مبنای آن انجام میشود — یکسان نیست و نسبتهای محاسبهشده از این دو مستقیماً با هم قابل مقایسه نیستند.
داشبورد هشتماهه نخست همان سال تصویر ساختاری دقیقتری میدهد: ارزش بازار ۲۲۳ هزار میلیارد تومان، حجم ۳۹.۱ میلیارد عدد، ۹٬۷۶۳ پروانه فعال، ۲٬۱۹۹ قلم ژنریک، ۳۰۴ شرکت تأمینکننده و ۹۲ شرکت پخش. عدد ۳۰۴ تأمینکننده نشان میدهد بازار در ظاهر پرجمعیت است، اما همانطور که در بخش چهارم دیده میشود، تمرکز واقعی در دست تعداد بسیار کمتری از بازیگران است.
برای سال ۱۴۰۳ دو رقم متفاوت ۲۳۲.۱ و ۲۲۹ هزار میلیارد تومان از دو منبع ثانویه منتشر شده است. تفاوت این دو چشمگیر نیست، اما مشکل جدیتر آن است که هیچیک از این دو منبع تعریف لایه فروش خود را روشن نکردهاند. به همین دلیل هیچکدام بهعنوان مخرج محاسبه سهم بازار در این گزارش استفاده نشدهاند و هر دو در وضعیت تعارض باز نگه داشته شدهاند.
یک شاخص ساختاری مهم دیگر، ترکیب فناورانه بازار است: در سال ۱۴۰۴ داروهای بیولوژیک حدود ۲۲ درصد ارزش بازار را تشکیل دادهاند. این عدد زمینه رقابتی اکوسیستم سیناژن را توضیح میدهد؛ مجموعهای که وزن اصلی سبد آن روی بیولوژیک و بایوسیمیلار است، در واقع در یکپنجم ارزشی بازار رقابت میکند و نه در کل آن. در مقابل، گروههایی مانند کوبل و اکتوور که ستون فقرات سبدشان داروی شیمیایی و تحتلیسانس است، در چهارپنجم باقیمانده فعالاند.
نکتهای که در خواندن این اعداد باید در نظر داشت، تفاوت میان روایت ریالی و روایت دلاری بازار است. برآوردهای ثانویه بینالمللی اندازه بازار داروی ایران را حدود ۴.۲ میلیارد دلار با نرخ رشد سالانه نزدیک به ۷ درصد و درجه خودکفایی حجمی حدود ۹۵ درصد گزارش کردهاند. اعتبار این ارقام از نوع منابع رسمی داخلی پایینتر است و باید با احتیاط خوانده شوند، اما یک نکته ساختاری مهم را نشان میدهند: رشد پرشتاب ریالی بازار عمدتاً بازتاب تورم و تعدیل قیمت است و نه لزوماً رشد واقعی حجم مصرف. تفاوت میان رشد ارزشی و رشد حجمی — ۳۹.۱ میلیارد عدد در هشت ماه در برابر ۵۷.۸ میلیارد عدد در کل سال — همین نکته را تأیید میکند. همچنین خودکفایی بالای حجمی در کنار سهم قابل توجه واردات از ارزش بازار به این معناست که کالای وارداتی سهم کمی از تعداد و سهم بزرگی از ارزش دارد؛ واقعیتی که مستقیماً موقعیت رقابتی واردکنندگان بزرگ را توضیح میدهد.
| شاخص | مقدار | دوره | وضعیت داده |
|---|---|---|---|
| ارزش بازار — فروش به مصرفکننده | ۳۶۸ همت | ۱۴۰۴ | پذیرفتهشده (مخرج مرجع) |
| حجم بازار | ۵۷.۸ میلیارد عدد | ۱۴۰۴ | پذیرفتهشده |
| ارزش بازار — هشتماهه | ۲۲۳ همت | ۸ ماهه ۱۴۰۴ | آمار رسمی با واسطه |
| ارزش بازار | ۲۳۲.۱ / ۲۲۹ همت | ۱۴۰۳ | متعارض — تعریف نامشخص |
| سهم ارزشی داروی بیولوژیک | ۲۲ درصد | ۱۴۰۴ | پذیرفتهشده |
| شرکتهای تأمینکننده فعال | ۳۰۴ شرکت | ۸ ماهه ۱۴۰۴ | آمار رسمی با واسطه |
| شرکتهای پخش فعال | ۹۲ شرکت | ۸ ماهه ۱۴۰۴ | آمار رسمی با واسطه |
| پروانههای فعال / اقلام ژنریک | ۹٬۷۶۳ / ۲٬۱۹۹ | ۸ ماهه ۱۴۰۴ | آمار رسمی با واسطه |
بررسی ۴ شرکت دارویی بزرگ ایران
چهار مجموعهای که در این گزارش بررسی شدهاند از نظر ساختار حقوقی اساساً با یکدیگر متفاوتاند و همین تفاوت، بخش بزرگی از تفاوت در شفافیت دادههای آنها را توضیح میدهد.
اکوسیستم کوبل
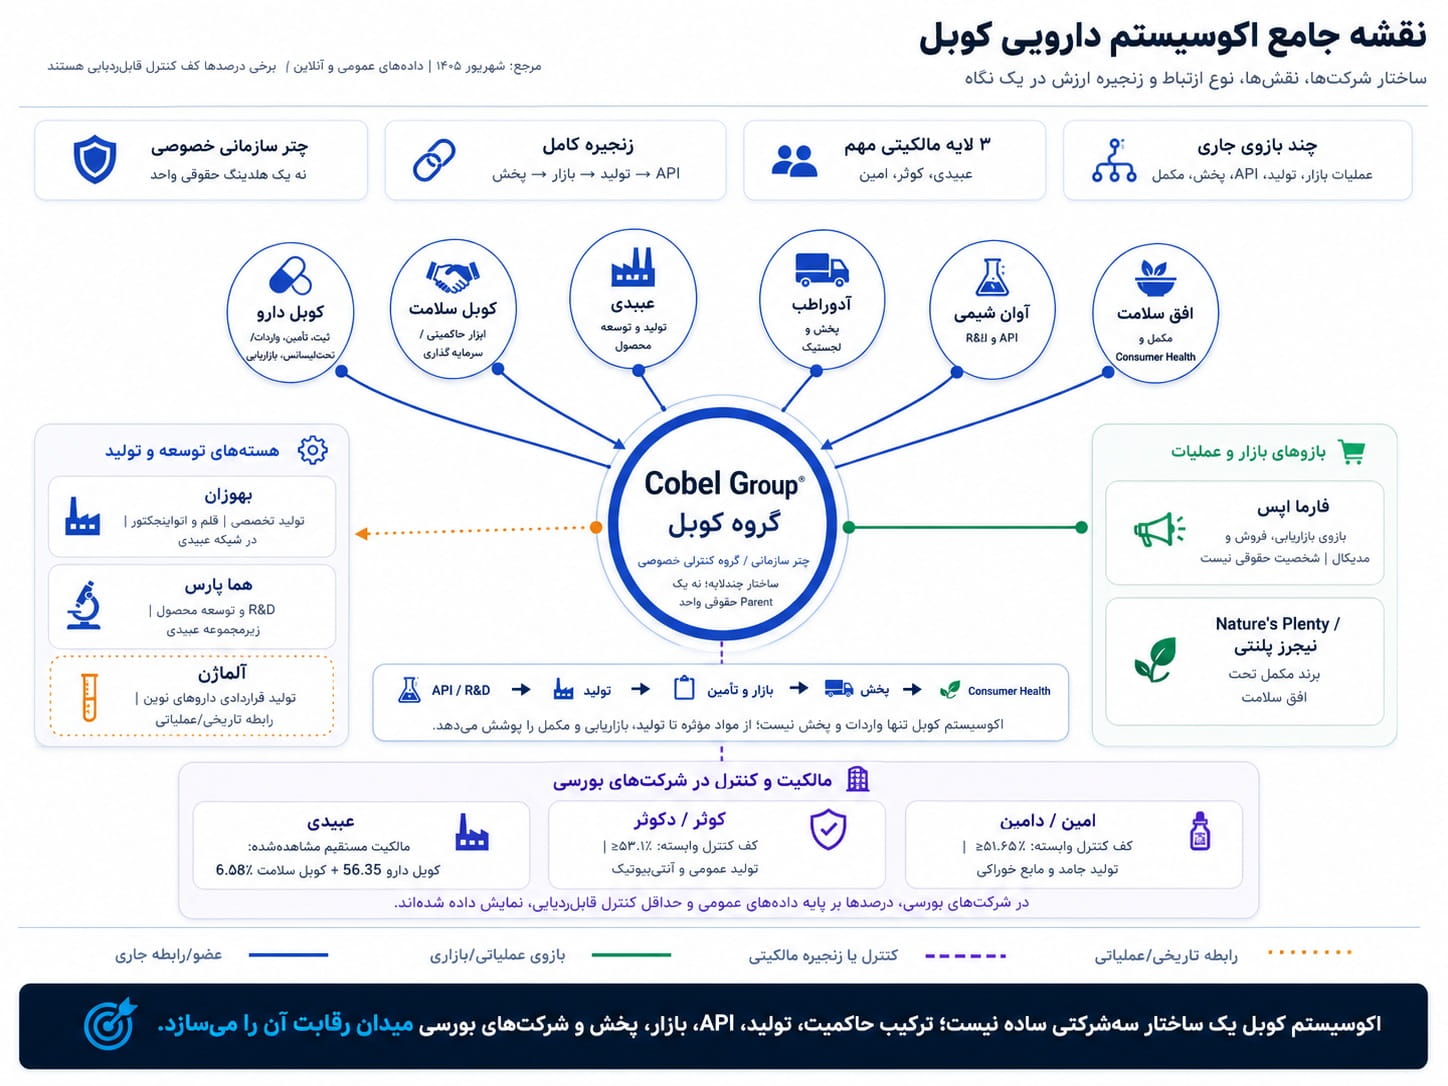
بازبینی جدید نشان میدهد کوبل را نباید یک ساختار سهضلعی ساده یا یک هلدینگ حقوقی واحد فرض کرد. Cobel Group® در این تحلیل یک چتر سازمانی/کنترلی خصوصی است و شخصیتهای حقوقی مختلف زیر آن باید جداگانه مدل شوند. خود گروه در یک self-claim جاری از بیش از ۳٬۰۰۰ همکار، بیش از ۸۰ برند ملی و حضور در بیش از ۱۵ حوزه درمانی سخن میگوید؛ این ارقام نشانه مقیاساند و جایگزین صورت مالی تلفیقی یا سهم بازار نیستند.
در لایه حاکمیت، کوبل دارو و گروه کوبل سلامت دو شخصیت حقوقی جدا هستند. در رجیستر سهامداران ۷ شهریور ۱۴۰۵، کوبل دارو ۵۶٫۳۵٪ و گروه کوبل سلامت ۶٫۵۸٪ از سهام داروسازی دکتر عبیدی را مستقیماً در اختیار دارند. بنابراین عدد قدیمی «حدود ۷۷٪ مالکیت کوبل دارو بر عبیدی» دیگر بهعنوان وضعیت جاری استفاده نمیشود. کنترل عبیدی در شبکه کوبل روشن است، اما درصد اقتصادی نهایی گروه به دلیل حضور اشخاص وابسته و انتقالات درونگروهی به یک عدد تخت تبدیل نشده است.
مرز عملیاتی گروه نیز گستردهتر از نسخه قبلی است: کوبل دارو بازوی واردات/ثبت/تأمین و بازاریابی، Pharma Operations یک دپارتمان ماتریسی بازاریابی/فروش/Medical و نه شرکت مستقل، و آدوراطب بازوی پخش سراسری است. در تولید و فناوری، عبیدی با بهوزان در تولید تخصصی، آوان بهمن شیمی در API و R&D، و هما پارس دارو در R&D و توسعه محصول تکمیل میشود. داروسازی کوثر و داروسازی امین نیز شرکتهای بورسی تولیدی تحت کنترل شبکه عبیدی/کوبلاند و افق تدبیر سلامت لایه Consumer Health و مکملها را پوشش میدهد. آلماژن دارو فقط بهعنوان رابطه تاریخی/عملیاتی تولید قراردادی نگه داشته شده، زیرا عضویت جاری ۱۴۰۵ آن اثبات نشده است.
| لایه | موجودیتها | نقش اصلی | وضعیت رابطه |
|---|---|---|---|
| چتر و حاکمیت | Cobel Group®، کوبل سلامت | هویت گروه، حاکمیت و سرمایهگذاری | چتر گروه حقوقی واحد فرض نشده؛ کوبل سلامت شخصیت حقوقی مستقل است |
| بازرگانی و عملیات بازار | کوبل دارو، Pharma Operations | واردات، ثبت، تأمین، بازاریابی، فروش و Medical | کوبل دارو شرکت حقوقی؛ Pharma Operations دپارتمان داخلی |
| تولید و فناوری | عبیدی، بهوزان، آوان شیمی، هما پارس | Finished dose، تولید تخصصی، API و R&D | عبیدی تحت کنترل گروه؛ بهوزان/هما پارس از مسیر عبیدی؛ آوان عضو جاری گروه |
| تولید بورسی گسترده | کوثر، امین | تولید انبوه، آنتیبیوتیک، ژنریک و Contract Manufacturing | کنترل شبکهای از طریق عبیدی و vehicleهای وابسته؛ درصد UBO تخت محاسبه نشده |
| Consumer Health | افق تدبیر سلامت / Nature’s Plenty | مکملهای تغذیهای و سلامت مصرفکننده | عضو جاری گروه؛ مالکیت دقیق عمومی نیست |
| پخش | آدوراطب | توزیع سراسری و Market Access | عضو جاری گروه؛ ۲۷ مرکز و پوشش ۱۵٬۰۰۰+ نقطه درمانی/داروخانه |
| تاریخی / حلنشده | آلماژن دارو | تولید قراردادی داروهای نوین | رابطه تاریخی/عملیاتی مستند؛ وضعیت جاری ۱۴۰۵ تأیید نشده |
اکوسیستم اکتوور
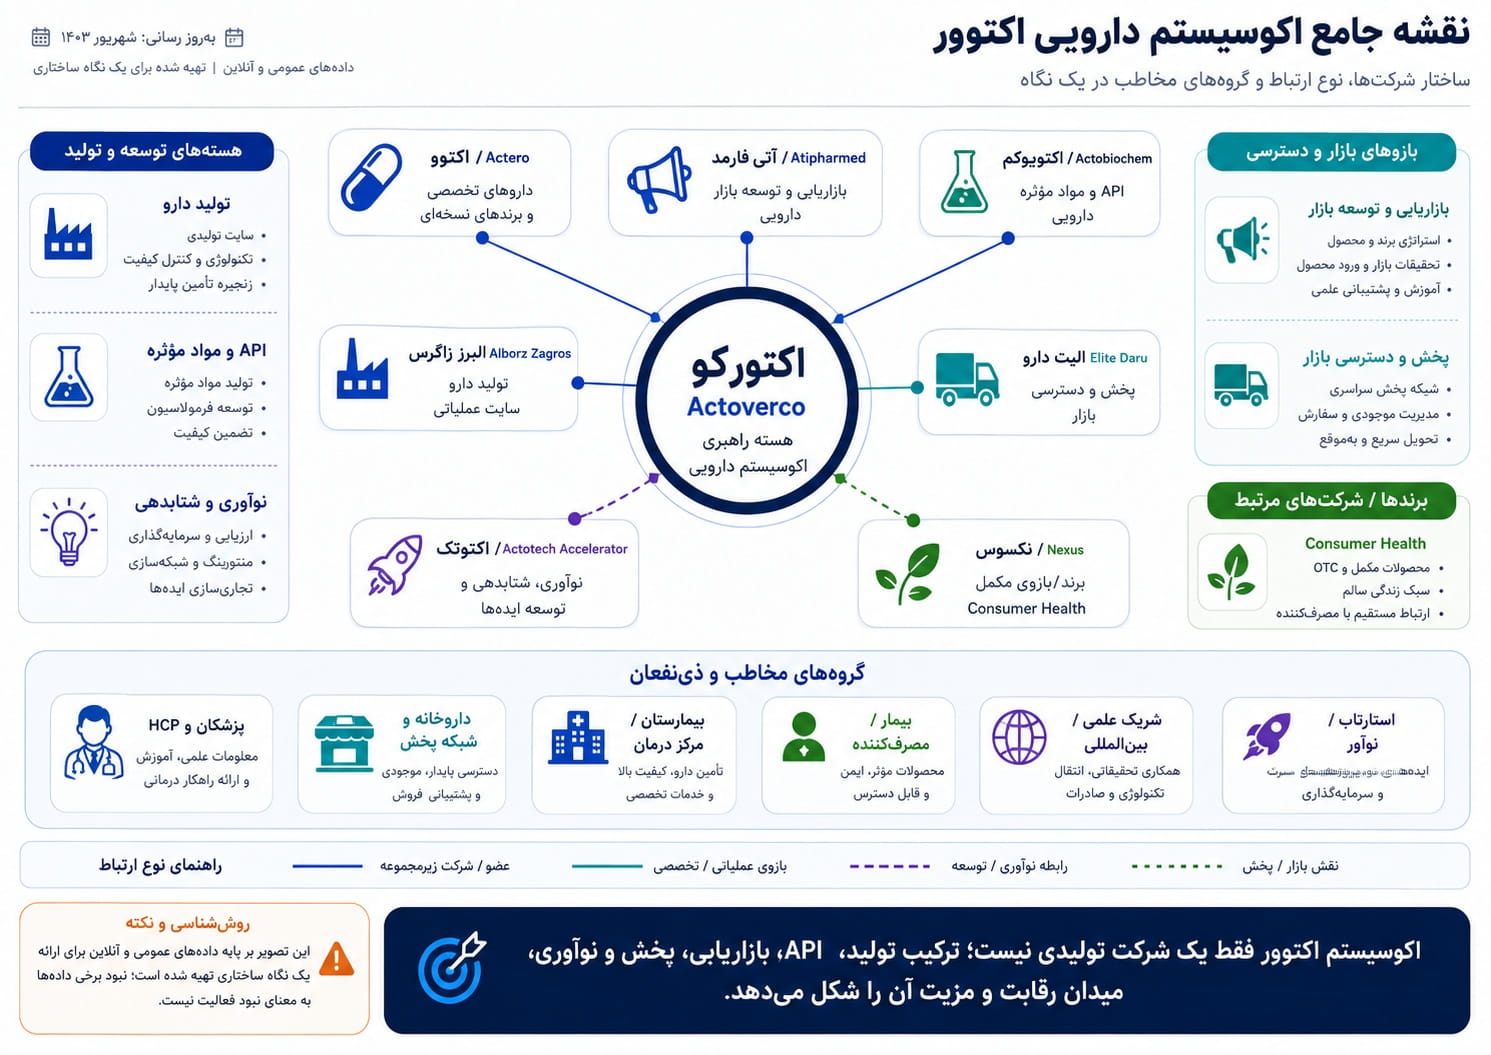
بازبینی جدید نشان میدهد «گروه دارویی اکتوور» را نیز نباید یک هلدینگ حقوقی واحدِ علنی فرض کرد. در این گزارش، اکتوور بهصورت چتر برند و کنترل خصوصی/خانوادگی مدل شده و اکتوورکو هسته حقوقی و عملیاتی آن در نظر گرفته میشود. بنابراین باید میان «اکتوورکو بهعنوان شرکت»، «گروه دارویی اکتوور بهعنوان اکوسیستم فارما» و «هلدینگ دارو + غذا» تمایز گذاشت.
در فهرست جاری قابلاتکا، پنج عضو تولیدی رسمی عبارتاند از اکتوورکو، اکترو خاورمیانه (آنکولوژی/high-potency)، آتی فارمد (سلامت زنان و هورمونی)، البرز زاگرس (داروهای پرخطر/تخصصی) و اکتوبیوکم (API و توسعه). نکسوس در این نسخه بهعنوان عضو Consumer Health / مکمل نگه داشته شده است. در مقابل، Actover Biotech شرکت مستقل مدل نمیشود و بهعنوان سایت/دیویژن بایوتک اکتوورکو ثبت شده است. اکتوتک نیز بازوی نوآوری/شتابدهی گروه است و تولیدکننده دارو محسوب نمیشود.
در لایه دسترسی به بازار، الیت دارو بازوی پخش عملیاتی محصولات کارخانههای اکتوور است و در دادههای جاری حدود ۶۰۰ نفر و ۲۱ تا ۲۲ مرکز برای آن دیده میشود؛ با این حال، عضویت حقوقی یا مالکیت گروهی آن بهطور عمومی اثبات نشده و در گراف با لبه عملیاتی نمایش داده میشود. در بحث مقیاس نیز باید تفکیک رعایت شود: اکتوورکوِ مستقل حدود ۲۰۰۰+ نفر و ۳۲۰–۳۵۰ محصول را بهعنوان self-claim سطح شرکت گزارش میکند، در حالی که گروه دارویی اکتوور در روایت جاری بیش از ۳۰۰۰ نفر و بیش از ۵۰۰ محصول را مطرح میکند؛ این تفاوت احتمالاً از تفاوت مرز اکوسیستم، شمارش SKU و حضور مکملها ناشی میشود.
| لایه | موجودیتها | نقش اصلی | وضعیت رابطه |
|---|---|---|---|
| هسته حقوقی/عملیاتی | اکتوورکو | تولید اصلی، برند محوری، فروش و عملیات | هسته حقوقی گروه؛ ولی معادل «شرکت مادر ثبتشده کل هلدینگ» فرض نشده است |
| تولید تخصصی جاری | اکترو خاورمیانه، آتی فارمد، البرز زاگرس | آنکولوژی/high-potency، سلامت زنان و داروهای پرخطر | اعضای جاری تولیدی با سایت/برند مستقل |
| API و توسعه | اکتوبیوکم | API، فرمولاسیون و توسعه | عضو جاری گروه؛ فروش API باید از بازار داروی نهایی جدا دیده شود |
| Consumer Health | نکسوس | مکمل و سلامت مصرفکننده | عضو جاری گروه؛ در شمارش ۵ تولیدی تخصصی Rx قرار نمیگیرد |
| سایت/دیویژن داخلی | Actover Biotech | بیوتک و تولید نوترکیب | بهعنوان سایت/دیویژن اکتوورکو مدل میشود، نه شرکت مستقل |
| نوآوری | اکتوتک | شتابدهی، سرمایهگذاری و منتورینگ | بازوی نوآوری غیرتولیدی |
| پخش عملیاتی | الیت دارو | توزیع سراسری و دسترسی به بازار | رابطه عملیاتی پخش؛ عضویت حقوقی اثباتنشده |
اکوسیستم سیناژن
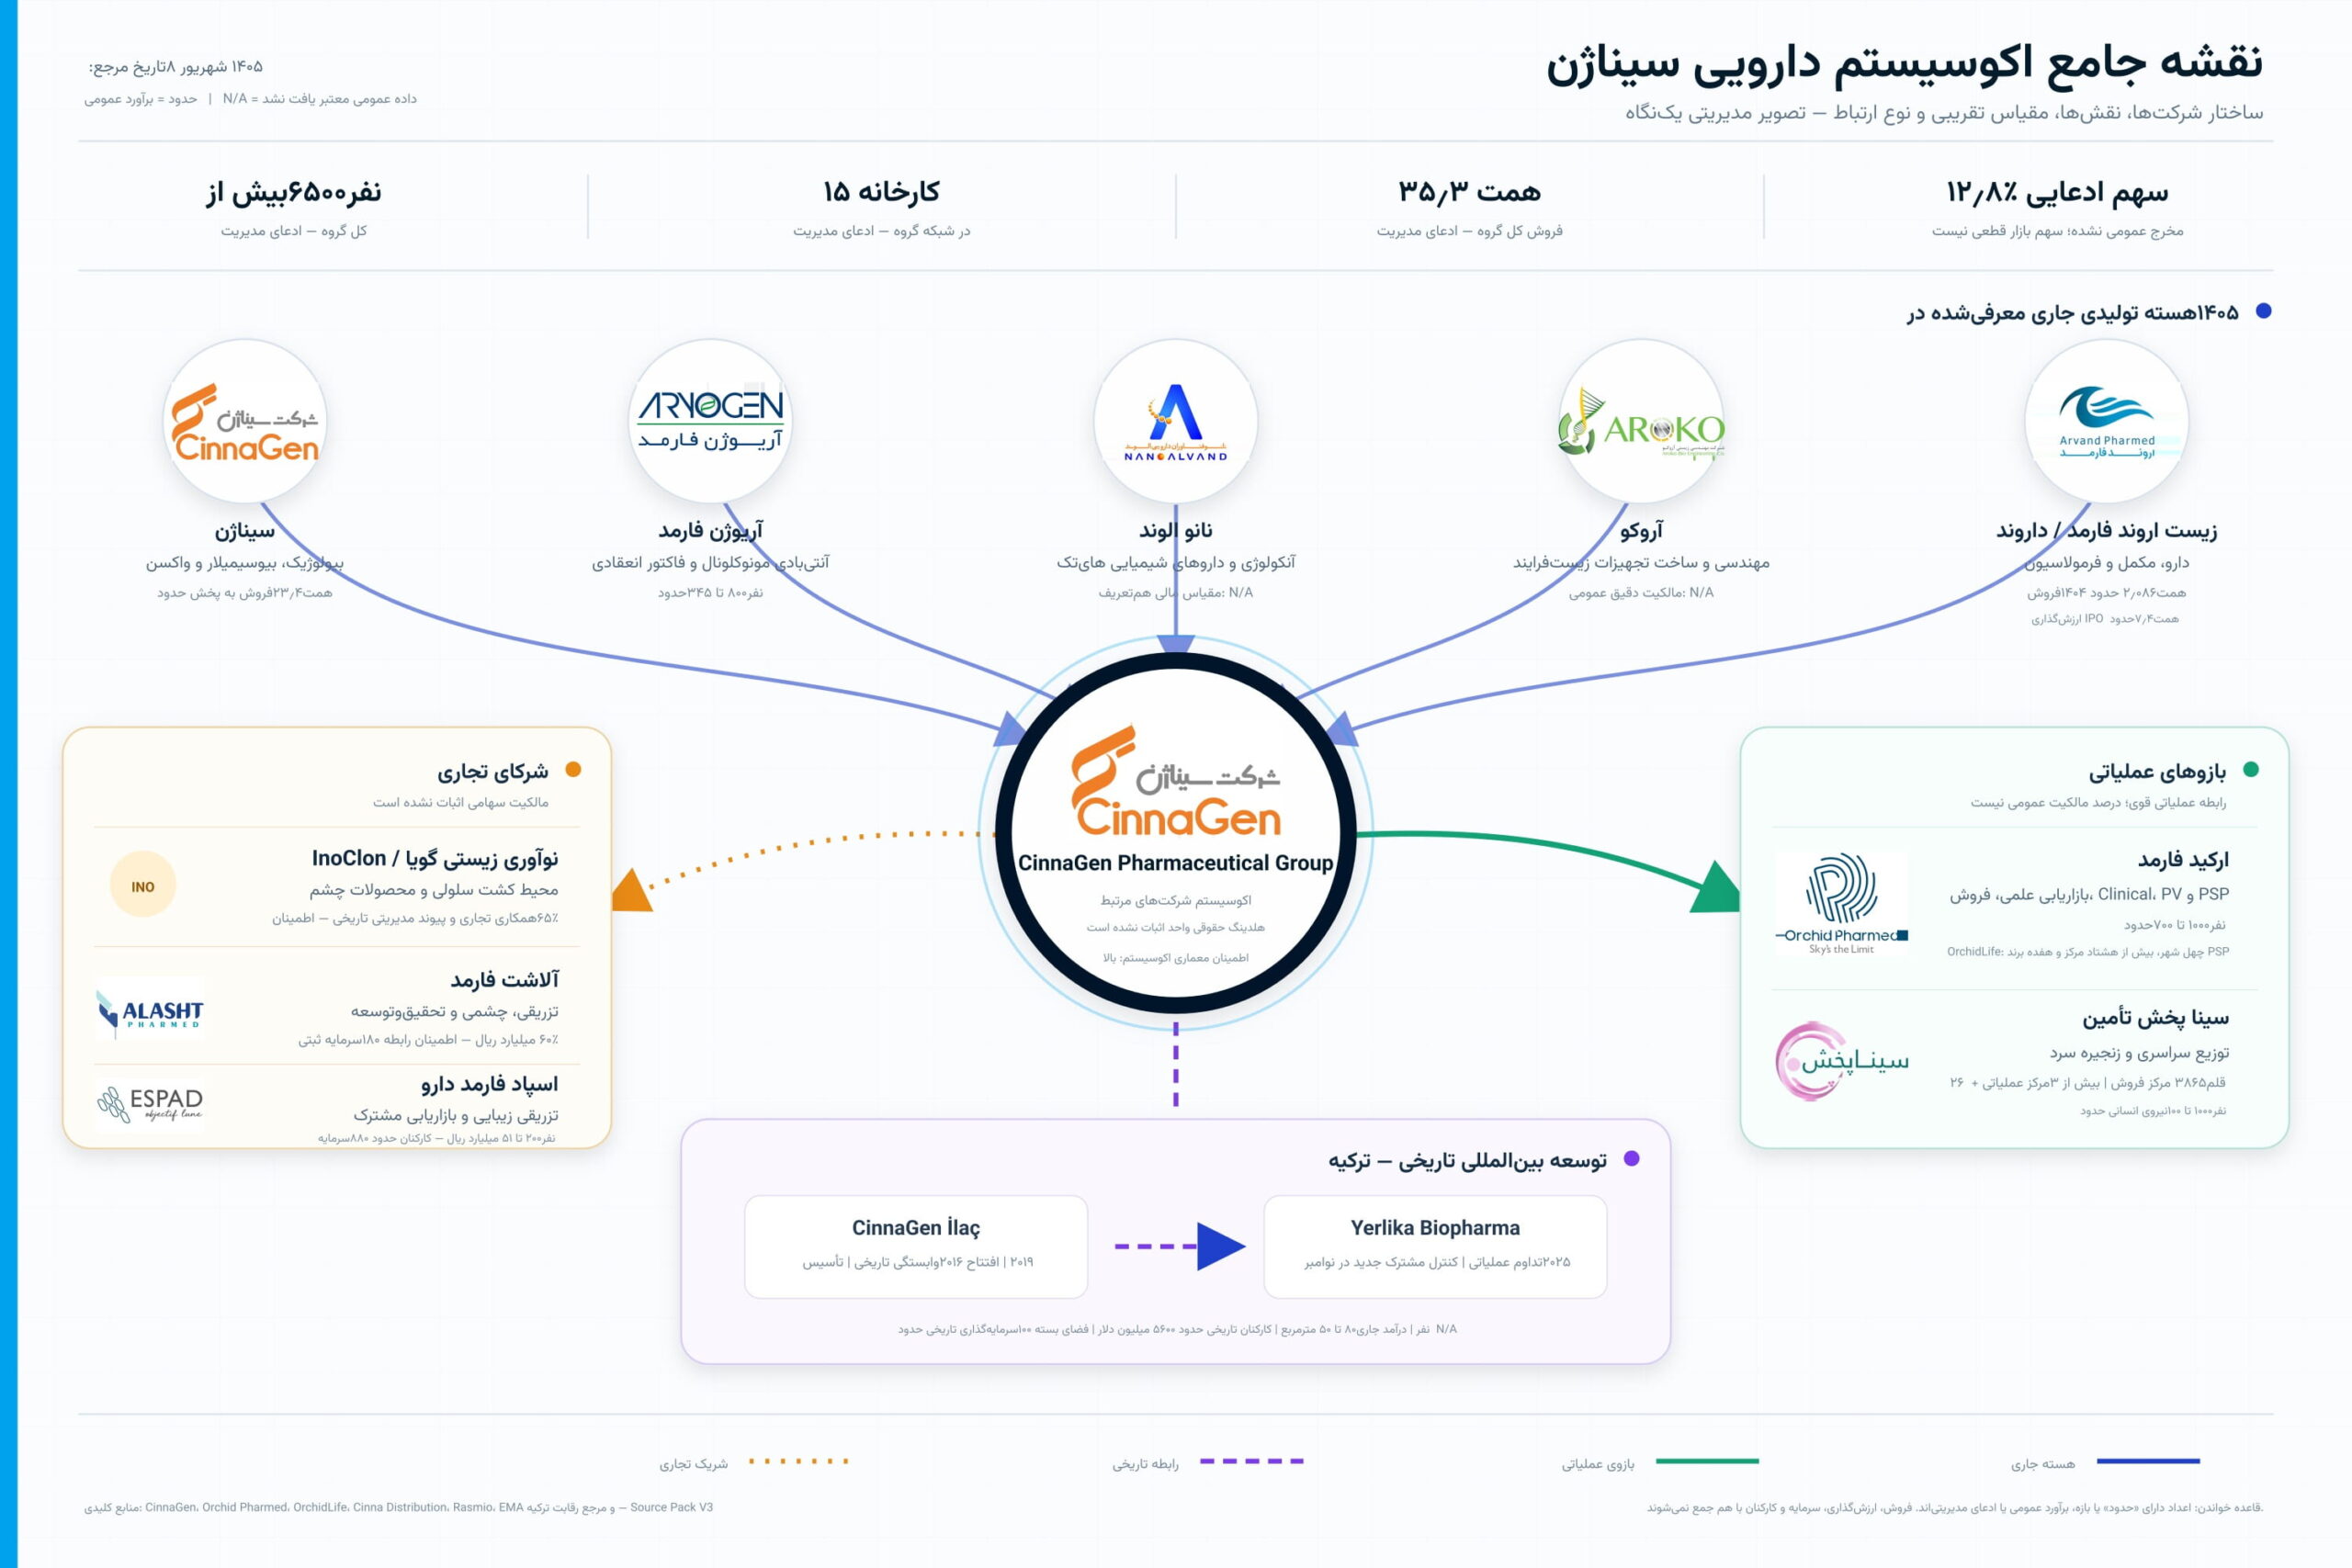
در مسیر بینالمللی، کارخانه تاریخی CinnaGen İlaç در ترکیه با نام Yerlika Biopharma ادامه فعالیت دارد. ورود Ziraat Portföy Element GSYF و ایجاد ساختار کنترل مشترک در نوامبر ۲۰۲۵ باعث میشود برچسب «۱۰۰٪ متعلق به سیناژن ایران» برای وضعیت ۲۰۲۶ قابل دفاع نباشد. در اروپا نیز Zandoriah (teriparatide) در ۲۷ آوریل ۲۰۲۶ مجوز بازاریابی اتحادیه اروپا دریافت کرد؛ این یک سیگنال مهم رگولاتوری و بینالمللی است، اما بهتنهایی سهم بازار یا عرضه تجاری در هر کشور را اثبات نمیکند.
سینا پخش تأمین همان شخصیت حقوقی فعالی است که پیشتر با نام Cinna Distribution Gen / سینا پخش ژن شناخته میشد و در ۱۴۰۳ تغییر نام داده است. صفحات جاری رسمی، ۲۶ مرکز عملیاتی + ۳ مرکز فروش، ۳٬۸۶۵+ قلم، ۱۴٬۵۳۳+ مشتری و ۱۱۲+ تأمینکننده را گزارش میکنند. اینها self-claimهای جاریاند و معادل داده حسابرسیشده نیستند.
ارکید فارمد در دادههای جاری حدود ۷۰۰ تا ۱٬۰۰۰ نفر مقیاس عمومی دارد و نقشهای بازاریابی علمی، فروش، مطالعات بالینی، Pharmacovigilance، Market Access، Health Data Science و حمایت بیمار را پوشش میدهد. OrchidLife شرکت مستقل نیست؛ دپارتمان Patient Relations/PSP ارکید است. صفحه جاری آن ۴۰ شهر قابل انتخاب را نشان میدهد و About Us ارکیدلایف از ۸۰+ مرکز آموزشی سخن میگوید؛ پاسخگویی کوتاه ۰۲۱-۴۲۵۹۳ نیز بهصورت ۲۴/۷ معرفی شده است. AlefLife نیز یک پلتفرم تخصصی مولتیپل میلوماست، نه شرکت مستقل.
| لایه | موجودیتها | نقش اصلی | وضعیت رابطه |
|---|---|---|---|
| هسته جاری ۱۴۰۵ | سیناژن، آریوژن، نانو الوند، آروکو، زیست اروند فارمد | بیوتک، تولید، فرمولاسیون و مهندسی | عضویت جاری معرفیشده؛ مالکیت دقیق همه اجزا عمومی نیست |
| بازوهای عملیاتی | ارکید فارمد، سینا پخش تأمین | بازاریابی علمی، Clinical، PSP و توزیع | رابطه عملیاتی مستند؛ درصد مالکیت عمومی نیست |
| توسعه بینالمللی | Yerlika / CinnaGen İlaç تاریخی | تولید mAb، پروتئین و انتقال فناوری | وابسته تاریخی؛ ساختار مالکیت در ۲۰۲۵ بازآرایی شده است |
| شرکای تجاری | InoClon، آلاشت فارمد، اسپاد فارمد دارو | همکاری فنی، تأمین و Co-marketing | شریک تجاری؛ Subsidiary بودن اثبات نشده است |
در بازبینی جدید، سیناژن باید بهعنوان یک گروه/اکوسیستم چندلایه خوانده شود، نه هلدینگ حقوقی واحد. هسته جاری معرفیشده در ۱۴۰۵ شامل سیناژن، آریوژن فارمد، نانو الوند، آروکو و زیست اروند فارمد است. ارکید فارمد و سینا پخش تأمین نیز بازوهای عملیاتی بازاریابی/ارتباط بیمار و توزیعاند؛ درصد مالکیت حقوقی همه اجزای خصوصی بهصورت عمومی در دسترس نیست.
اکوسیستم بهستان دارو / بهفار
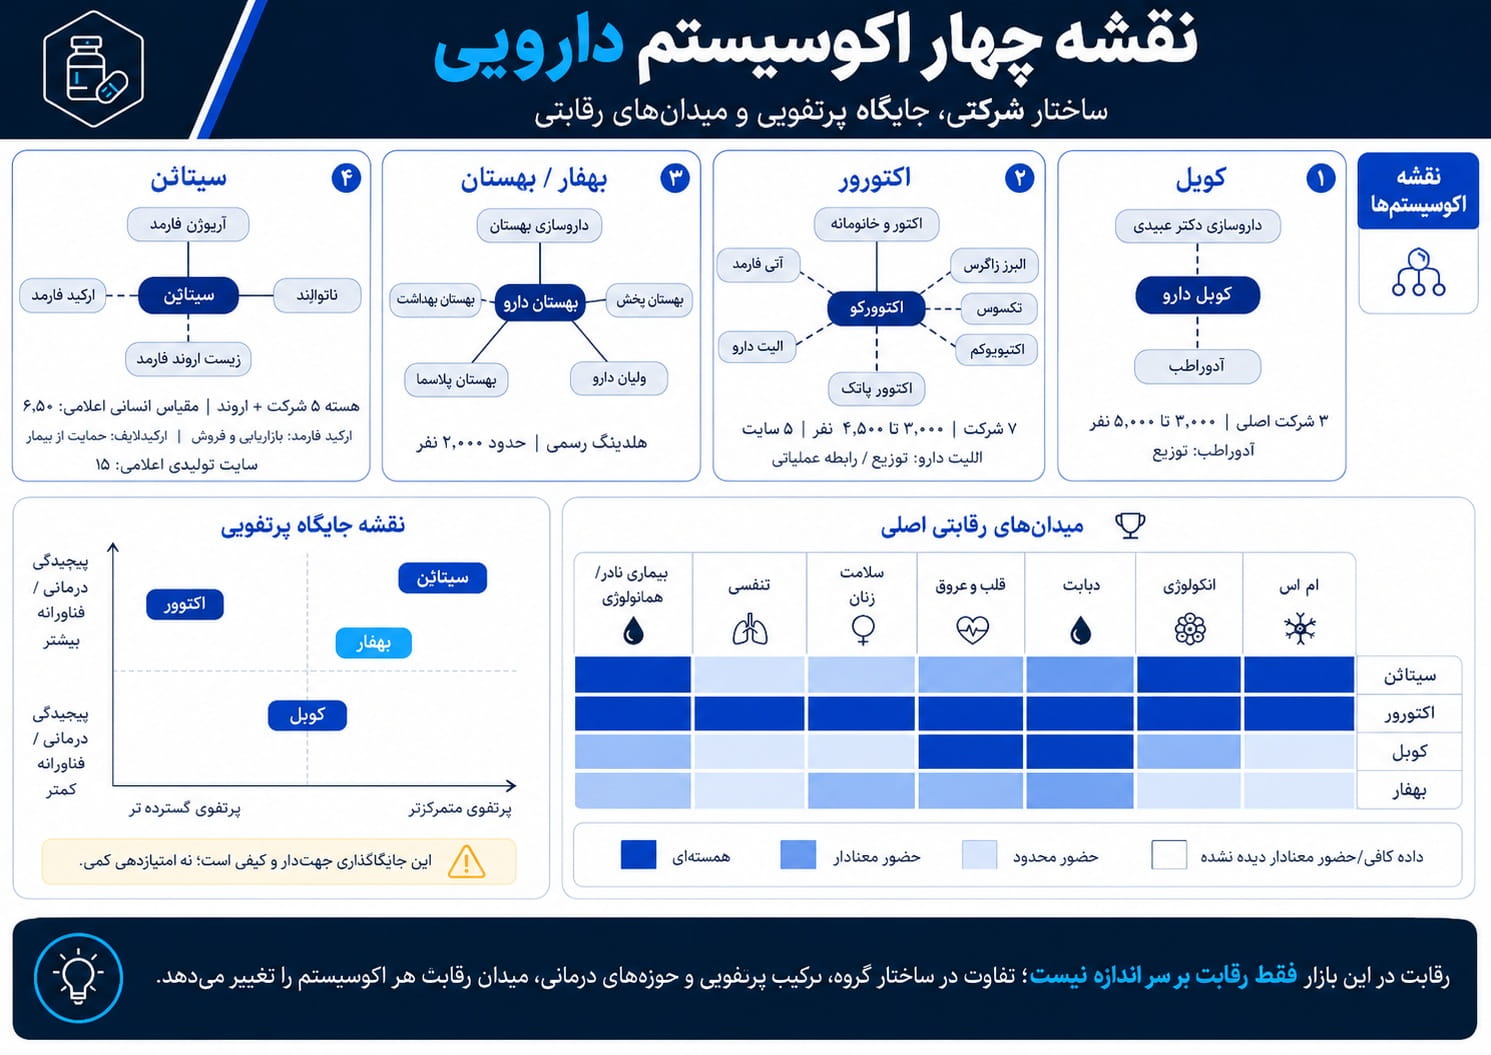
در میان چهار اکوسیستم این گزارش، بهفار روشنترین Root حقوقی را دارد. «شرکت سرمایهگذاری دارویی بهفار» یک شخصیت حقوقی مستقل و هلدینگ دارویی رسمی است و وبسایت جاری گروه شش شرکت تخصصی را بهعنوان ساختار عملیاتی معرفی میکند. این تفاوت برای تحلیل مهم است: در اینجا میتوان رابطه هلدینگ و شرکتهای گروه را با اطمینان بیشتری از مدلهای شبکهای سیناژن، کوبل و اکتوور نمایش داد.
هسته تجاری گروه از بهستان دارو در Market Access، واردات و Licensing، داروسازی بهستان در تولید داخلی و انتقال فناوری، و بهستان پخش در توزیع سراسری تشکیل میشود. در کنار آنها، بهستان بهداشت Consumer Health و OTC، بهستان پلاسما جمعآوری پلاسما و تأمین زنجیره PDMP و ولیان دارو درمانهای تخصصی و دسترسی بینالمللی را پوشش میدهند.
مقیاس اعلامی گروه شامل ۲٬۰۰۰+ متخصص، بیش از ۲۰ مرکز منطقهای توزیع، پوشش سراسری کشور، ظرفیت بیش از ۳۵۰ میلیون قرص/کپسول، ۲۰ میلیون ویال تزریقی و بیش از ۲۰۰ هزار لیتر ظرفیت سالانه جمعآوری پلاسما است. این اعداد self-claim سازمانیاند و بهجای سهم بازار یا فروش تلفیقی استفاده نمیشوند.
| شرکت | نقش اصلی | نکته ساختاری | وضعیت در گراف |
|---|---|---|---|
| سرمایهگذاری دارویی بهفار | هلدینگ و حاکمیت گروه | Root حقوقی رسمی؛ شش شرکت تخصصی جاری در سایت گروه | نود ریشه · رابطه Solid |
| بهستان دارو | Market Access، واردات، Licensing و Commercialization | شناسه ملی 10102165778؛ ۳۵۰+ متخصص و ۱۵+ شریک بینالمللی به ادعای شرکت | عضو جاری |
| داروسازی بهستان | Manufacturing، Technology Transfer و Contract Manufacturing | شناسه ملی 10102853854؛ نام تاریخی «بهستان تولید» | عضو جاری |
| بهستان پخش | National Distribution & Logistics | ۲۰+ مرکز منطقهای، ۲۳٬۰۰۰+ ظرفیت پالت و ۱۶۰+ وسیله نقلیه؛ self-claim | عضو جاری |
| بهستان بهداشت | Consumer Health / OTC / Supplements | شناسه ملی 10102853835؛ دارای داراییهای عمومی محتوایی و اجتماعی مستقل | عضو جاری |
| بهستان پلاسما | Plasma Collection & PDMP Supply | ۵ مرکز فعلی قابل مشاهده؛ ظرفیت گروه ۲۰۰٬۰۰۰+ لیتر در سال | عضو جاری |
| ولیان دارو | Specialty Therapeutics & International Access | تمرکز جاری: Ophthalmology، Rare Diseases و Respiratory | عضو جاری |
| گروه | ماهیت ریشه | اعضای تأییدشده | مقیاس انسانی | سایت تولیدی |
|---|---|---|---|---|
| کوبل | چتر سازمانی/کنترلی خصوصی؛ Root حقوقی واحد علنی فرض نشده | ۱۰ موجودیت جاری + ۱ دپارتمان؛ ۱ رابطه تاریخی | ۳٬۰۰۰+ (self-claim گروه) | چند سایت تولیدی/API؛ عدد تلفیقی عمومی N/A |
| اکتوور | چتر برند/کنترل خصوصی؛ Root حقوقی واحد علنی فرض نشده | ۵ عضو تولیدی رسمی + Consumer Health + سایت بایوتک + بازوی نوآوری + رابطه پخش | ۳٬۰۰۰+ در نسخه دارویی گروه؛ ۲٬۰۰۰+ در سطح اکتوورکو | ۵ شرکت تولیدی رسمی؛ بهعلاوه سایت بایوتک درون اکتوورکو |
| سیناژن | اکوسیستم مرتبط؛ نه هلدینگ حقوقی واحد | ۵ عضو هسته + ۲ بازوی عملیاتی | ۶٬۵۰۰+ (ادعای مدیریت کل گروه) | ۱۵ کارخانه (ادعای مدیریت) |
| بهستان دارو / بهفار | هلدینگ حقوقی رسمی | ۶ شرکت تخصصی جاری | ۲٬۰۰۰+ (self-claim گروه) | تولید دارویی + شبکه توزیع + ۵ مرکز پلاسما؛ شمار سایتهای تولیدی تلفیقی N/A |
ارقام مقیاس انسانی سیگنال اندازه سازماناند، نه معیار سهم بازار؛ هیچیک بهعنوان جانشین سهم استفاده نشده است.
مقایسه این چهار ساختار یک تفاوت مهم را آشکار میکند که کمتر مورد توجه قرار میگیرد: درجه شفافیت ساختاری آنها یکسان نیست و همین موضوع بر قابلیت تحلیلشان اثر مستقیم میگذارد. بهفار در نسخه فعلی روشنترین فهرست رسمی اعضا را دارد. اکتوور هم فهرست شرکتها و سایتهایش را منتشر میکند، اما بازبینی جدید نشان میدهد باید بین هسته حقوقی اکتوورکو، اکوسیستم دارویی گروه و بازوهای غیرتولیدی/پخشی تمایز گذاشت. بازبینی کوبل نیز نشان داد این گروه از نظر حقوقی ساده نیست: مزیت آن وجود چند شرکت بورسی و رجیسترهای سهامداری قابل ردیابی است، اما کنترل از طریق چند شخصیت حقوقی و vehicle وابسته توزیع شده و باید «سهام مستقیم»، «کنترل مدیریتی» و «UBO اقتصادی» از یکدیگر جدا بمانند. سیناژن نیز اکوسیستمی شبکهای با مرزهای متغیر و مالکیت عمومینشده همه اجزا است.
چهار سطح رقابت دارویی
برای استفاده بازاریابی از این نقشه، لازم است «رقیب» در چند لایه تعریف شود. یک شرکت ممکن است در مقیاس سازمانی رقیب باشد، اما در یک حوزه درمانی یا یک stakeholder خاص عملاً رقیب مستقیم نباشد.
| نوع رقابت | سؤال مدیریتی | سنجه یا شاهد پیشنهادی |
|---|---|---|
| رقابت سازمانی (Corporate competition) | از نظر مقیاس، منابع و قابلیتهای سازمانی با چه مجموعههایی مقایسه میشویم؟ | نیروی انسانی، سایت تولیدی، ساختار حقوقی و مرز اکوسیستم |
| رقابت سبد محصول (Portfolio competition) | در کدام حوزههای درمانی، مولکولها و اشکال دارویی همپوشانی واقعی داریم؟ | Therapeutic area، مولکول، شکل دارویی و عمق سبد |
| رقابت کانالی (Channel competition) | برای دسترسی به پزشک، داروخانه، بیمار و شبکه درمان با چه کسی رقابت میکنیم؟ | پخش، تیم علمی و فروش، patient support و دسترسی |
| رقابت بر سر توجه (Attention competition) | در فضای اطلاعاتی و دیجیتال سهم توجه مخاطب را از چه بازیگرانی میگیریم؟ | Search, content, social, owned media |
این تفکیک یک پیام ساده دارد: Competitor Analysis دیجیتال نباید صرفاً با مقایسه چند دامنه یا شبکه اجتماعی آغاز شود؛ ابتدا باید روشن باشد هر دامنه نماینده کدام نوع رقابت است.
باقی بازار داروی ایران در اختیار چه بازیگرانی است؟
برای پاسخ به این سؤال باید همان اصل روششناختی قبلی را حفظ کرد: ابتدا لایه را قفل کنیم. اعداد رتبهبندی این مقاله عمدتاً از لایه فروش تأمینکننده ۱۴۰۳ میآیند؛ بنابراین نه سهم نهایی گروهاند، نه فروش داروخانه و نه نسخه یا تجویز.
در نتیجه «رقیب» یک لیست ثابت از چهار نام نیست. در Biologic و درمانهای تخصصی، میدان رقابت یک شکل دارد؛ در ژنریک پرحجم شکل دیگری؛ در واردات تخصصی بازیگران متفاوتاند و در Distribution نیز تمرکز و ساختار رقابت تغییر میکند. این تفاوت مستقیماً روی تعریف Competitive Set در تحلیل دیجیتال اثر میگذارد.
رقابت درمانی شرکتهای دارویی
مقایسه عددی دقیق سبد محصولات میان این چهار گروه بدون فهرست کامل مولکولها ممکن نیست، و درصدهای همپوشانی که در برخی تحلیلها ارائه شده فاقد مبنای محاسباتیاند. آنچه با اطمینان قابل انجام است، نقشهبرداری کیفی حوزههای درمانی و تعیین سطح رقابت بر مبنای همپوشانی حوزه و کانال است.
اکوسیستم سیناژن در دادههای بهروزشده عمق خود را در اماس، انکولوژی/هماتولوژی و بیماریهای خودایمنی حفظ میکند و در باروری، بیماریهای نادر، متابولیک/غدد، چشمپزشکی و عفونی نیز سبد قابل مشاهده دارد. فهرست محصولات جدیدتر، حضور در دیابت و چاقی، درمانهای انکولوژی و چشم را پررنگتر از نسخه اولیه نشان میدهد. در بازبینی کوبل نیز گستره درمانی از تصویر قبلی وسیعتر شد: امین و کوثر علاوه بر قلب، دیابت، انکولوژی و تنفسی، حضور قابل مشاهدهای در CNS، گوارش، کلیه، عفونی و درد دارند؛ آوان لایه API را در انکولوژی، قلب، دیابت، CNS و بیماریهای نادر اضافه میکند و افق تدبیر سلامت نیز Consumer Health/مکمل را پوشش میدهد. حضور مکمل با حضور Rx همارز نشده است. این نقشه همچنان کیفی است و تعداد URL، برند، مولکول، دوز و SKU با یکدیگر جمع نشدهاند.
مجوز بازاریابی اتحادیه اروپا برای Zandoriah در آوریل ۲۰۲۶، برای سیناژن یک سیگنال مهم از توان رگولاتوری و توسعه بینالمللی است؛ اما در این تحلیل بهعنوان سهم بازار یا فروش اروپا تفسیر نمیشود.
تفاوت میان عمق و گستره سبد، محور دیگری است که این چهار مجموعه را از هم جدا میکند. اکتوور در نسخه فعلی الگوی گستره را دنبال میکند و سیناژن روی حوزههای تخصصیتر با مانع ورود فناورانه متمرکز است. بازبینی کوبل نشان میدهد مدل آن دیگر فقط «واردات تخصصی + تولید عبیدی» نیست؛ زنجیره آن از API و R&D در آوان و هما پارس، تا تولید تخصصی بهوزان، تولید گسترده عبیدی/کوثر/امین، Consumer Health افق و پخش آدوراطب امتداد دارد. بهفار از نظر Market Access، واردات تخصصی و پخش شباهت مهمی با کوبل دارد، اما بازبینی کاملتر آن نشان میدهد زنجیره گروه به تولید داخلی، Consumer Health، شبکه پلاسما و Specialty Therapeutics نیز امتداد دارد. بنابراین مقایسه Breadth و Depth چهار گروه در این مقاله همچنان کیفی است؛ برای تبدیل آن به سنجه عددی، Dataset یکدست مولکول/برند/حوزه درمانی لازم است. داده عمومی فعلی برای اثبات پیامد مالی این تفاوت ساختاری کافی نیست.
| زوج رقابتی | حوزههای مشترک اصلی | سطح رقابت | کانون تقابل |
|---|---|---|---|
| سیناژن در برابر اکتوور | اماس، انکولوژی، دیابت، سلامت زنان | مستقیم | متخصص و بیمار مزمن |
| اکتوور در برابر کوبل | قلب و عروق، دیابت، انکولوژی، تنفسی | مستقیم | پزشک عمومی و داروخانه |
| کوبل در برابر بهفار | واردات تخصصی، قلب، دیابت، پخش | مستقیم | کانال پخش و برند وارداتی |
| سیناژن در برابر کوبل | انکولوژی، دیابت، حاشیه مکمل | مجاور قوی | مدل کانال متفاوت |
| اکتوور در برابر بهفار | دیابت، انکولوژی، اورولوژی | مجاور قوی | تولید داخل در برابر واردات |
| سیناژن در برابر بهفار | انکولوژی، بیماری نادر، هماتولوژی | مجاور | جایگزینی واردات با تولید |
دو میدان نبرد از بقیه برجستهترند. نخست اماس، که تقریباً تنها حوزهای است که در آن دو گروه بهطور همزمان آن را «هستهای» میدانند: سیناژن با اینترفرونها و بایوسیمیلارهای تزریقی و اکتوور با ترکیبی از اینترفرون و درمانهای اصلاحکننده خوراکی. رقابت اینجا نه فقط بر سر مولکول بلکه بر سر شکل دارویی و ترجیح بیمار برای درمان خوراکی در برابر تزریقی است.
دوم، حوزه دیابت و چاقی و بهطور مشخص آگونیستهای گیرنده GLP-1. ورود تیرزپاتاید تولید داخل به بازار در سال ۱۴۰۵ و حضور همزمان چند بازیگر روی همین مولکول، این حوزه را به سریعترین جبهه در حال شکلگیری تبدیل کرده است. برخلاف اماس که ساختار رقابتی تثبیتشدهای دارد، اینجا سهمها هنوز در حال شکل گرفتناند.
نکته سوم آنکه رقابت میان کوبل و بهفار ماهیتاً متفاوت از بقیه است: هر دو واردکننده بزرگ با شبکه پخش اختصاصی هستند و تقابل آنها بیش از آنکه بر سر مولکول باشد، بر سر نمایندگی برندهای جهانی و دسترسی به شبکه داروخانه است.
میدانهای رقابت درمانی
همپوشانی حوزه درمانی فقط نقطه شروع است. یک «میدان رقابتی» زمانی تعریف میشود که حوزه درمانی، stakeholder، کانال و منطق انتخاب درمان در کنار هم دیده شوند. بنابراین دو گروه میتوانند در یک therapeutic area رقیب مستقیم باشند ولی مدل Go-to-Market متفاوتی داشته باشند؛ یا برعکس، بدون همپوشانی کامل محصول، برای یک کانال توزیع یا یک مخاطب مشابه رقابت کنند.
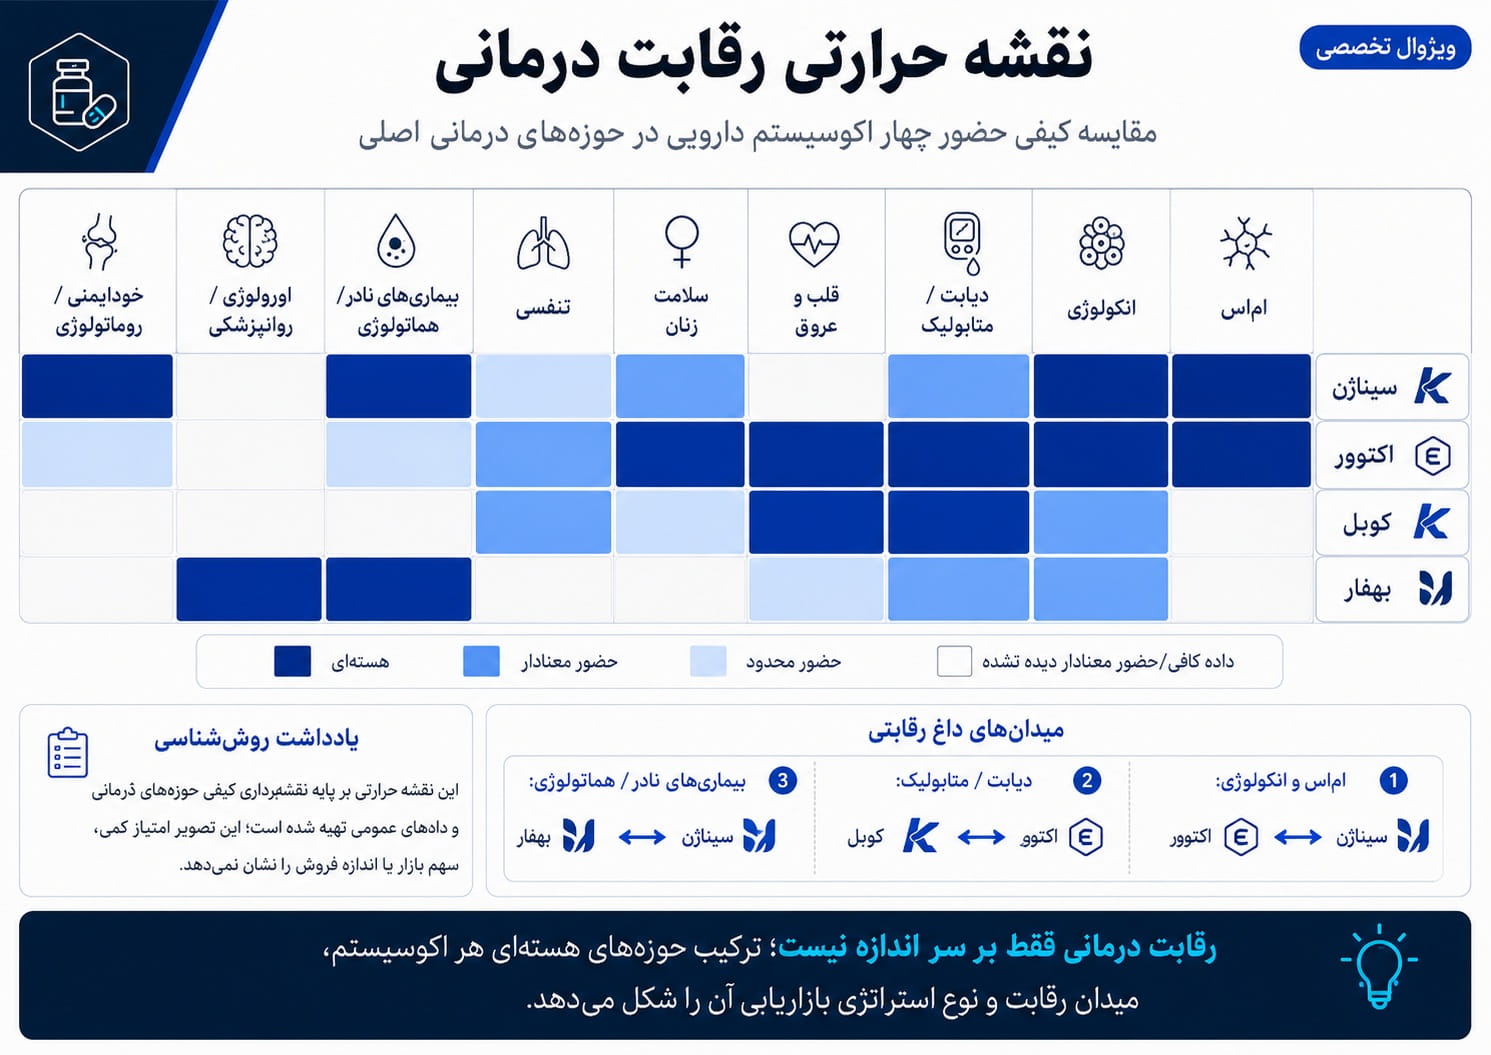
یادداشت روششناسی: این Heatmap کیفی است و «شدت حضور» را از منابع عمومی و سبدهای قابل مشاهده خلاصه میکند؛ نه سهم بازار درمانی. برای امتیازدهی عددی، باید فهرست مولکولها، وضعیت جاری محصولات و یک Rubric یکسان برای هر چهار اکوسیستم ساخته شود.
دسترسی به بازار دارویی ایران
یکی از تمایزهای ساختاری معنادار میان این چهار مجموعه، مالکیت بازوی پخش اختصاصی است. در بازاری با ۹۲ شرکت پخش فعال، در اختیار داشتن شبکه توزیع خودی هم مزیت حاشیه سود و هم مزیت کنترل دسترسی ایجاد میکند.
کوبل از طریق آدوراطب با ۲۷ مرکز توزیع، بیش از ۱٬۰۰۰ نفر و پوشش اعلامشده بیش از ۱۵٬۰۰۰ داروخانه، بیمارستان و مرکز درمانی عمل میکند. این پخش فقط حلقه پایانی یک زنجیره گستردهتر است که اکنون API/R&D، تولید چندسایتی، واردات/بازاریابی و Consumer Health را نیز در بر میگیرد. بهفار بهستان پخش را در اختیار دارد که پوشش سراسری اعلام میکند، هرچند سبد آن در دو صفحه از سایت رسمی خودش به دو صورت متفاوت — بیش از ۳٬۲۰۰ قلم از بیش از ۱۵۰ شرکت و بیش از ۵٬۰۰۰ قلم از بیش از ۲۰۰ شرکت — گزارش شده است. اکتوور از طریق الیت دارو با ۶۰۰ نفر و ۲۱ تا ۲۲ مرکز توزیع میکند، اما رابطه این شرکت با گروه در دادهها فقط عملیاتی ثبت شده است.
اکوسیستم سیناژن دیگر در این لایه یک استثنای بدون پخش نیست. «سینا پخش تأمین» بازوی فعال توزیع این اکوسیستم است؛ همان شخصیت حقوقی که پیشتر با نام Cinna Distribution Gen / سینا پخش ژن فعالیت میکرد. صفحات جاری رسمی آن ۲۶ مرکز عملیاتی + ۳ مرکز فروش، ۳٬۸۶۵+ قلم، ۱۴٬۵۳۳+ مشتری و ۱۱۲+ تأمینکننده را اعلام میکنند. در کنار این زیرساخت فیزیکی، ارکید فارمد بازاریابی علمی، فروش، Clinical و PV را پوشش میدهد و OrchidLife لایه پشتیبانی و آموزش بیمار را توسعه داده است.
این اصلاح تصویر رقابتی مهم است: سیناژن را نباید «رابطه با بیمار بهجای توزیع» توصیف کرد؛ مدل فعلی آن ترکیبی از توزیع سراسری، بازاریابی علمی و Patient Support است. کوبل، بهفار و اکتوور نیز شبکههای پخش مشخص دارند، اما در داده عمومی مورد بررسی، OrchidLife لایه قابل مشاهدهتری از آموزش و ارتباط مستقیم با بیمار ایجاد کرده است. برتری اقتصادی هر مدل بدون داده داخلی قابل نتیجهگیری نیست.
پخش، تیم علمی و ارتباط با بیمار
مالکیت یا کنترل کانال فیزیکی میتواند روی سرعت دسترسی، پوشش و visibility شبکه اثر بگذارد؛ بازاریابی علمی و Patient Support نیز عمق رابطه با HCP و بیمار را افزایش میدهند. داده جدید سیناژن نشان میدهد این دو لایه میتوانند همزمان در یک اکوسیستم وجود داشته باشند و نباید بهعنوان دو مدل متقابل فرض شوند.
بازگشت به فهرست ↑ذینفعان بازار دارویی ایران
در بسیاری از بازارها میتوان یک customer journey نسبتاً مستقیم ترسیم کرد؛ در دارو، تصمیمگیری و مصرف میان چند ذینفع توزیع شده است. بسته به محصول و مدل عرضه، stakeholderهای اصلی میتوانند شامل پزشک و HCP، داروخانه، بیمارستان یا مرکز درمانی، بیمه/پرداختکننده، توزیعکننده، بیمار، مراقب بیمار و رگولاتور باشند.
| ذینفع | نقش در بازار | سؤال بازاریابی |
|---|---|---|
| HCP / Prescriber | تشخیص، تجویز و شکلدهی اعتماد علمی | چه محتوایی تصمیم علمی را پشتیبانی میکند؟ |
| Pharmacy | دسترسی، موجودی، توصیه و اجرای نسخه | چگونه availability و شناخت محصول حفظ میشود؟ |
| Hospital / Treatment Center | پروتکل، دسترسی و اجرای درمان | کدام touchpointهای علمی/عملیاتی حیاتیاند؟ |
| Payer / Insurance | توان پرداخت و پوشش درمان | چه شواهدی ارزش درمان و دسترسی را توضیح میدهد؟ |
| Patient | مصرف، پیگیری، adherence و تجربه درمان | کجا آموزش، پشتیبانی و کاهش friction مهم است؟ |
| Caregiver | پشتیبانی از بیمار در درمانهای مزمن/پیچیده | چه اطلاعاتی اضطراب و خطای مصرف را کم میکند؟ |
| Regulator | چارچوب قانونی و محدودیتهای ارتباطی | چه نوع communication و data use مجاز است؟ |
به همین دلیل، سؤال «آیا Instagram یا SEO برای یک شرکت دارویی مهم است؟» بهتنهایی سؤال مدیریتی کاملی نیست. سؤال بهتر این است: برای کدام محصول، کدام stakeholder، در کدام مرحله journey، با چه objective و تحت چه محدودیت regulatory؟
بازگشت به فهرست ↑از تحلیل بازار تا تحلیل دیجیتال مارکتینگ
این گزارش یک Outside-in Analysis برای شناخت ساختار بازار و اکوسیستمهای منتخب است. برای ورود به تحلیل دیجیتال، دو نوع برش مکمل لازم است؛ یکی عمق یک شرکت را میسنجد و دیگری یک قابلیت را بین رقبا مقایسه میکند. این دو لنز کمک میکنند «حضور آنلاین» با «قدرت واقعی دیجیتال» اشتباه نشود.
برش عمودی — Vertical Analysis
یک شرکت یا اکوسیستم از بالا تا پایین بررسی میشود: مدل کسبوکار، Portfolio، Therapeutic Area، Stakeholder، داراییهای دیجیتال، Journey، Content، Search، Social، HCP/Patient Experience و Measurement.
برش افقی — Horizontal Benchmark
یک بُعد مشخص در چند رقیب مقایسه میشود: Search Visibility، Scientific Content، Instagram/LinkedIn/YouTube/X، PR & Brand Mentions، HCP Experience، Patient Support یا Measurement Signals.
نمونه KPI Tree برای دیجیتال مارکتینگ فارما
KPI در فارما نباید یک فهرست تخت از Impression، Traffic و Follower باشد. طراحی سنجش بهتر است از یک زنجیره منطقی عبور کند تا مشخص شود هر سنجه دقیقاً در کدام مرحله از رفتار ذینفع قرار دارد و تا چه حد به Outcome کسبوکار نزدیک است.
Reach
- Impressions / Qualified Reach
- Branded & non-branded visibility
- Disease-query coverage
- HCP / Patient reach تفکیکشده
Qualified Attention
- Engaged scientific sessions
- HCP-verified visits
- Content depth / completion
- Returning qualified users
Action
- دانلود گاید یا محتوای علمی
- ثبتنام HCP / Webinar
- درخواست PSP یا Medical Info
- Pharmacy / Center Locator use
Behavior Proxy
- Repeat visit / repeat service use
- PSP engagement continuity
- Reminder / adherence-content engagement
- Journey completion
Business Proxy
- Share of Search
- Scientific Share of Voice
- Coverage of centers / HCP touchpoints
- Qualified demand / service adoption proxy
در یک پروژه واقعی، هر شاخه باید به Segment و Stakeholder متصل شود. مثلاً «دانلود گاید» برای HCP و «پیدا کردن مرکز خدمت» برای بیمار دو Action متفاوتاند و نباید در یک Conversion کلی ادغام شوند. همین منطق درباره CAC، Conversion Rate یا ROAS نیز صادق است: تعریف numerator، denominator، دوره و Scope بخشی از خود KPI است.
چارچوب رگولاتوری برای طراحی کانال دیجیتال
در فارما، Channel Plan بدون Regulatory Gate کامل نیست. در این مقاله وارد حکم حقوقی درباره «مجاز/غیرمجاز» بودن پیامها نمیشویم؛ چون این موضوع نیازمند بررسی مقررات جاری ایران، نوع محصول و فرآیند داخلی Medical/Regulatory هر شرکت است. اما میتوان منطق تصمیم را بهصورت یک Gate عملیاتی تعریف کرد.
| کانال / Property | سؤال طراحی | کنترل موردنیاز در Audit |
|---|---|---|
| Instagram / LinkedIn / YouTube / X | مخاطب عمومی است یا حرفهای؟ پیام Corporate/Disease Awareness است یا درباره محصول؟ | Content approval، claims، moderation، adverse-event escalation |
| Public Website | کدام محتوا برای عموم است و کدام مسیر باید به بخش تخصصی هدایت شود؟ | Governance محتوا، Privacy، PV contact، update cycle |
| HCP Portal | آیا دسترسی، هویت حرفهای و عمق محتوای علمی متناسب طراحی شده است؟ | Verification، medical review، consent و audit trail |
| Patient Support / PSP | مرز Service، Education و Promotion کجاست؟ | Consent، data minimization، case escalation، PV workflow |
| CRM / Email | Segment، permission و lifecycle هر stakeholder چگونه تعریف شده است؟ | Consent، suppression، segmentation، governance و retention |
برای ارزیابی واقعی هر برند یا کمپین، Regulatory/Medical Audit باید بهصورت جداگانه و با مقررات جاری، SOPهای داخلی و نوع محصول تطبیق داده شود.
چارچوب Public Digital Footprint Assessment
از بیرون میتوان «ردپای دیجیتال عمومی» را ارزیابی کرد، اما Digital Footprint با Digital Maturity یکسان نیست. کیفیت CRM، Attribution، GA4، BI، CAC یا عملکرد واقعی تیم از بیرون قابل اثبات نیست. بنابراین Radar زیر بهجای رتبهبندی شرکتها، ابعاد Audit را تعریف میکند.
این مدل عمداً بدون Score چهار شرکت نمایش داده شده است. امتیازدهی معتبر به یک rubric ثابت، window زمانی مشخص، تعریف منابع، sampling rule و کنترل دادههای غیرقابل مشاهده نیاز دارد؛ در غیر این صورت Radar فقط یک تصویر زیبا از قضاوت شخصی خواهد بود.
برای تحلیل تخصصیتر، Scope باید مشخص شود
این مقاله برای آشنایی ساختاری با بازار فارما و نشاندادن روش تحلیل بیرونی تهیه شده است. Audit تخصصی یک شرکت، Therapeutic Area، Digital Footprint، Search/Social/PR یا طراحی Measurement Framework نیازمند پروژه مستقل و داده عمیقتر است.
محدودیت دادههای بازار دارو
در نسخه بهروزشده، تمرکز بهجای شمارش رکوردها روی کیفیت طبقهبندی شواهد است: چتر سازمانی با Root حقوقی یکی نشده، سهام مستقیم با کنترل تلفیقی جمع کور نشده، دپارتمان با شرکت ثبتی اشتباه نشده، رابطه تاریخی با عضویت جاری یکسان فرض نشده و N/A به معنای صفر تفسیر نشده است.
| موضوع | تعارض | تصمیم فعلی | شدت |
|---|---|---|---|
| کل بازار ۱۴۰۳ | ۲۳۲.۱ در برابر ۲۲۹ همت | هیچکدام مخرج نشود | بالا |
| فروش سیناژن ۱۴۰۴ | ۲۸.۹ در یک بازنشر در برابر ۲۳.۴ همت اعلام مدیریت | Scope/منبع همتعریف نیست؛ مستقیم مقایسه نشود | بالا |
| فروش زیست اروند ۱۴۰۴ | ۲.۱ در برابر ۱.۲ همت | متعارض — از محاسبات حذف | بالا |
| سهم گروه سیناژن | ۱۲.۸٪ ادعای مدیریتی؛ ۲۰ تا ۳۰٪ بدون مخرج روشن | ۱۲.۸٪ فقط با Attribution؛ ۲۰–۳۰٪ برای گراف/محاسبه رد | بالا |
| ساختار حقوقی سیناژن | هلدینگ در برابر اکوسیستم | اکوسیستم سهامداری مشترک | متوسط |
| مقیاس اکتوور | سطح اکتوورکو، گروه دارویی و هلدینگ دارو+غذا اعداد متفاوت دارند | هر عدد فقط با Scope خودش استفاده شود | متوسط |
| مالکیت/کنترل عبیدی | ادعاهای تاریخی ۶۷–۹۰٪ در برابر رجیستر جاری | ۷ شهریور ۱۴۰۵: کوبل دارو ۵۶٫۳۵٪ + کوبل سلامت ۶٫۵۸٪ مستقیم؛ UBO گروه تخت نشود | بالا |
| Root حقوقی کوبل | Cobel Group® بهعنوان برند/چتر در برابر شخصیتهای حقوقی متعدد | Root تحلیلی = چتر کنترل؛ Cobel Darou و Cobel Salamat نودهای حقوقی جدا | متوسط |
سه ریسک دادهای بر کل این تحلیل سایه انداختهاند. نخست، اتکای زنجیرهای به منابع ثانویه: ارقام سهم بازار از بازنشر آمارنامه استخراج شدهاند و فایل خام سازمان غذا و دارو مستقیماً مشاهده نشده است. دوم، فاصله زمانی: بخش عمده داده رتبهبندی مربوط به سال ۱۴۰۳ است در حالی که داده کلان بازار به ۱۴۰۴ تعلق دارد، و مقایسه این دو نیازمند احتیاط است. سوم، خودگزارشگری: بخش بزرگی از دادههای ساختاری و مقیاس از سایتهای رسمی شرکتها یا نقل رسانهای از جلسات معارفه میآید که برای اثبات وجود و نقش معتبرند، اما تأیید مستقل عملکرد محسوب نمیشوند.
سه اقدام مشخص میتواند این تصویر را بهطور معناداری دقیقتر کند. نخست، دسترسی به فایل خام آمارنامه دارویی بهجای بازنشرهای ثانویه، که امکان بازسازی مستقل رتبهبندی و درصدها را فراهم میکند. دوم، بررسی امیدنامه و گزارشهای کدال زیست اروند فارمد، که برای نخستین بار یک پنجره حسابرسیشده به داخل اکوسیستم سیناژن باز میکند. سوم، تکمیل فهرست مولکولهای ثبتشده هر گروه، که تنها راه تبدیل ماتریس کیفی همپوشانی به سنجه عددی قابل دفاع است.
تا زمانی که این سه شکاف پر نشود، دقیقترین جملهای که درباره ساختار رقابتی این بازار میتوان گفت این است: بازار داروی ایران در سطح شرکت بهخوبی قابل رتبهبندی است و در سطح گروه نیست؛ و هر عددی که مدعی سهم بازار در سطح گروه باشد، تا انتشار صورت مالی تلفیقی و تعریف روشن مخرج، یک برآورد است و نه یک اندازهگیری.
در استفاده عملی از این گزارش، یک تفکیک ساده کار را آسان میکند. اعداد رتبهبندی سطح شرکت را میتوان با اطمینان نسبی نقل کرد، به شرط ذکر سال و لایه. ارقام مقیاس سازمانی مانند تعداد کارکنان و سایت را باید همیشه بهصورت بازه و با ذکر منبع اعلام کرد. و هر عددی که ادعای سهم بازار در سطح گروه داشته باشد، باید پیش از استفاده با این سه پرسش سنجیده شود: مخرج آن چیست، کدام شرکتها در صورت کسر آمدهاند، و آیا درآمد شرکت پخش همگروه دوباره شمرده شده است. تجربه این مجموعه داده نشان میدهد که اغلب ارقام منتشرشده در پاسخ به دستکم یکی از این سه پرسش شکست میخورند.
بازگشت به فهرست ↑جمعبندی تحلیل بازار دارویی ایران
این گزارش تلاش میکند یک نگاه ساختاری و بیرونی به بخشی از صنعت داروی ایران بسازد: چه شرکتهایی در کنار هم قرار میگیرند، مدل کسبوکار و دسترسی آنها چگونه متفاوت است، رقابت در کدام لایهها رخ میدهد و چرا یک عدد یا یک کانال بهتنهایی برای قضاوت کافی نیست.
چهار اکوسیستم منتخب، کل بازار نیستند و حتی داخل هر اکوسیستم نیز کیفیت داده یکسان نیست. به همین دلیل، نتیجه اصلی این مقاله «رتبهبندی برندهها» نیست؛ بلکه یک چارچوب برای پرسیدن سؤالهای دقیقتر است: بازار و مخرج چیست؟ رقیب در کدام Therapeutic Area تعریف میشود؟ Stakeholder واقعی کیست؟ کدام دارایی دیجیتال چه نقشی دارد؟ و KPI در چه فاصلهای از Outcome قرار گرفته است؟
برای نتیجهگیری اختصاصی درباره یک شرکت یا برای Audit تخصصی Digital Footprint، Search، Social، PR/UGC، HCP/Patient Journey یا Measurement، Scope و دادههای همان پروژه باید جداگانه تعریف شوند.
منابع تحلیل اکوسیستم دارویی ایران
این مقاله با گردآوری و تطبیق دادههای آنلاین و عمومی تهیه شده است. ساختار چهار اکوسیستم کوبل، اکتوور، سیناژن و بهستان دارو/بهفار در حد دادههای عمومی تا سطح شرکت، نقش، رابطه و لایههای منتخب بازار بازبینی شده است. Scope، تاریخ، نوع رابطه و نوع متریک جداگانه ارزیابی شدهاند.
منابع اصلی
- دارو و سلامت — ساختار جاری و ادعاهای مقیاس گروه سیناژن
- CinnaGen — Our Business
- CinnaGen — تاریخچه رسمی
- EMA — Zandoriah EPAR
- Orchid Pharmed — داستان ما
- Orchid Pharmed — دپارتمانها
- OrchidLife — About Us
- Sina Pakhsh Tamin — About
- Sina Pakhsh Tamin — Warehouses
- Turkey Competition Authority — Yerlika transaction
- IranStatis — رتبهبندی تأمینکنندگان ۱۴۰۳
- Tacodal — گزارش تحلیلی صنعت دارو ۱۴۰۴
- IRNA — ارزش بازار دارو ۱۴۰۴
- Salamat News — داده بازار واردات
- Behphar — ساختار گروه
- Cobel Group — وبسایت رسمی
- Cobel Group — Our Companies
- Sahmino — سهامداران جاری عبیدی
- Cosar — ادغام با کوبل/عبیدی
- Sahmino — سهامداران جاری کوثر
- Sahmino — سهامداران جاری امین
- Actoverco — وبسایت رسمی
فهرست کامل منابع عمومی
داده بازار و گزارشهای تحلیلی ۹ لینک
سیناژن و اعضای هسته ۱۰ لینک
ارکید، حمایت بیمار و توزیع ۱۴ لینک
- Orchid Pharmed
- Orchid Pharmed — Our Story
- Orchid Pharmed — Departments
- Orchid — e-Rx code tool
- OrchidLife
- OrchidLife — About
- OrchidLife — مراکز آموزش و تزریق
- AlefLife
- Sina Pakhsh Tamin
- Sina Pakhsh — About
- Sina Pakhsh — Warehouses
- Rasmio — زیست ارکید فارمد
- Rasmio — سینا پخش تأمین
- JobVision — Orchid Pharmed
Yerlika و شرکای تجاری ۱۲ لینک
اکوسیستم کوبل؛ مالکیت، تولید، API، مصرفی و پخش 31 لینک
- Cobel Group — official
- Cobel Group — Our Companies
- Cobel Darou
- Dr. Abidi
- Sahmino — Abidi shareholders 1405
- Rasmio — Cobel Salamat
- Adorateb
- Adorateb — Cobel Darou
- Adorateb — Abidi
- Adorateb — Behvazan
- Behvazan
- Avan Chemi
- Avan Chemi — About
- IranTalent — Avan Chemi
- LinkedIn — Ofogh Tadbir Salamat
- Nature’s Plenty — About
- Rasmio — Ofogh Tadbir Salamat
- IranTalent — Homa Pars Daroo
- Rasmio — Homa Pars Daroo
- BoursePress — Homa Pars acquisition
- Cosar — About
- Sahmino — Cosar shareholders 1405
- IranTalent — Cosar
- Amin Pharma
- Amin — About
- Sahmino — Amin shareholders 1405
- IranTalent — Amin
- Disclosure relay — Abidi acquisition of ownership vehicles
- Historical Cobel/Almagen profile
- Scientific literature — Cobel/Almagen
- IranTalent — Pharma Operations
بهفار / بهستان؛ هلدینگ، Market Access، تولید، پخش، پلاسما، CHC و تخصصی ۲۸ لینک
- Behphar — official
- Behphar — About
- Behphar — Group companies
- Behestan Darou
- Behestan Darou — About
- Rasmio — Behestan Darou
- IranTalent — Behestan Darou
- LinkedIn — Behestan Darou
- Behestan Darou — Innovation platform
- Darousazi Behestan / Manufacturing
- Rasmio — Darousazi Behestan
- LinkedIn — Behestan Tolid / historical name
- Behestan Pakhsh
- Behestan Pakhsh — About
- Rasmio — Behestan Pakhsh
- IranTalent — Behestan Pakhsh
- Behestan Plasma
- Rasmio — Behestan Plasma
- ISNA — Ahvaz plasma center / management claims
- Rasmio — Behestan Plasma Alborz
- Behestan Behdasht / CHC
- Rasmio — Behestan Behdasht
- LinkedIn — Behestan Behdasht
- Instagram — Behestan CHC
- Valean Darou
- Valean — About
- Valean — Global Partners
- Rasmio — Valean Darou
اکتوور 18 لینک
- Actoverco
- Actoverco — About us
- Actoverco EN — Homepage
- Actoverco — History of establishment
- Actero Pharma
- Ati Pharmed
- Alborz Zagros — About us
- LinkedIn — Alborz Zagros
- PitchBook — Alborz Zagros
- Tracxn — Alborz Zagros
- Rasmio — Alborz Zagros
- JobVision — Alborz Zagros
- Nexus Pharmaco
- Actobiochem
- Elite Darou
- Actotech Accelerator
- Instagram — Alborz Zagros
- Actoverco — Global Drug Distribution Company
سلب مسئولیت و روش استفاده از منابع
این گزارش بر پایه گردآوری، تطبیق، دستهبندی و تحلیل دادههای عمومی و آنلاین تا تاریخ ۹ شهریور ۱۴۰۵ تدوین شده است. مسئولیت این گزارش محدود به روش گردآوری، طبقهبندی و تفسیر دادههای منتشرشده است و صحت اولیه هر داده تابع منبع اصلی منتشرکننده آن است. اطلاعات ارائهشده بهصورت مستقل حسابرسی یا از منابع داخلی شرکتها تأیید نشدهاند و ممکن است در طول زمان تغییر کنند.
ذکر منابع برای امکان بررسی، رهگیری و ارزیابی مستقل اطلاعات توسط خواننده است و وجود یک لینک به معنای تأیید همه ادعاهای همان منبع نیست. این محتوا توصیه سرمایهگذاری، حقوقی یا پزشکی و همچنین بیان قطعی سهم بازار، مالکیت اقتصادی یا عملکرد داخلی شرکتها محسوب نمیشود. در صورت مشاهده خطا، تغییر ساختاری یا انتشار داده عمومی جدید، اصلاح مستند اطلاعات مورد استقبال است.
کوروش حیدری متخصص و مشاوره توسعه کسب و کارهای اینترنتی با استفاده از بهینه سازی کانال های دیجیتال مارکتینگ ، من عاشق تکنولوژی و اینترنت هستم و تمام تلاشم این هست که ردپای پرنگی در توسعه و بهینه سازی اکو سیستم کسب و کارهای آنلاین داشته باشم با استفاده از تخصص و تجربم در این حوزه ، همواره دوست دارم یاد بگیرم و از آموخته هام برای خلق ارزش برای دیگران استفاده کنم